El Observatorio Económico de la Universidad Francisco de Vitoria (UFV) ha actualizado su análisis del mercado de la vivienda en España y en el contexto internacional. El informe concluye que la fortaleza de la demanda y la insuficiencia de la oferta continúan presionando los precios, y plantea medidas destinadas a aumentar el parque disponible y facilitar el acceso a la vivienda.
La actualización revisa los indicadores de endeudamiento de los hogares y concreta las recomendaciones del Observatorio en materia de suelo, tramitación administrativa, seguridad jurídica y fiscalidad. El análisis mantiene como tesis central que el desequilibrio entre una demanda elevada y una oferta limitada explica buena parte de la tensión del mercado español.
Visión del entorno internacional
Entre 2009 y 2022 hubo un exceso de liquidez, fruto de una política monetaria marcadamente expansiva, que produjo una inflación de activos sin llegar entonces, todavía, a repercutir en la inflación de consumo.
Así, se abarató el crédito hipotecario, especialmente desde 2012, se produjo un efecto de desplazamiento de capital hacia activos inmobiliarios debido a la rentabilidad nula de bonos y depósitos, que derivó en el mencionado incremento de precio de los activos, en general, y de la vivienda en particular. Dicha inversión alternativa a bonos y depósitos se plasma de manera clara en la inversión en activos inmobiliarios debido a que la vivienda siempre es un activo refugio, y en un mercado globalizado la vivienda funciona como un activo financiero internacional más que como un bien de inversión local. Todo ello fue conformando un incremento de la demanda.
Eso hace que desde 2009 y, sobre todo, desde 2012, los precios reales repuntasen con fuerza, con España como excepción en 2013 debido a la venta de patrimonio de las familias ante sus necesidades de liquidez fruto del fuerte desempleo que hubo en el mercado laboral español.
Por otra parte, se sumó una escasez de oferta debida a las restricciones urbanísticas y medioambientales, así como a un stock existente en núcleos urbanos infrautilizado, debido al boom de las viviendas turísticas.
Ese incremento de demanda y esa escasez de oferta se mantienen hoy en día, de forma acrecentada. Así, se da una presión de demanda estructural alta en los polos de atracción de trabajadores (mercados urbanos globalizados), a lo que se unen, además, efectos demográficos y migratorios, como una disminución del tamaño medio del hogar y, especialmente, el incremento de población debido a los flujos migratorios, con un saldo de inmigración que supera holgadamente al de emigración.
La desaceleración o el estancamiento de los precios que empieza a observarse —con excepciones en los grandes mercados urbanos— responde a factores como la incertidumbre económica, la subida de los tipos de interés en los últimos años y la saturación de algunos mercados.
En este contexto, no se observa aún una caída significativa debido a la limitación de oferta, porque la demanda todavía mantiene cierta tensión alcista, aunque puede empezar a cundir el desánimo en los potenciales compradores, y porque los propietarios, de momento, no necesitan vender, sino que, además, tienen incentivo a esperar, por expectativa de crecimiento de precios. Sin embargo, en países como Alemania, debido a la crisis, sí se observa ya una caída de precios en términos reales. En el otro extremo se sitúa España, con fuertes incrementos en el precio.
Análisis de la situación en España
España mantiene un ciclo diferente al de los países de su entorno, con un crecimiento casi nulo en términos reales hasta 2023, que se incrementa notablemente a partir de entonces debido a las siguientes razones:
Hay escasez de oferta. Por una parte, la hay de nueva construcción, por falta de suelo, tramitaciones complejas, inseguridad jurídica y condiciones medioambientales.
Por otra parte, también hay escasez de oferta de vivienda de segunda mano, donde los propietarios no venden debido a varios factores:
-
No hay estrés financiero en el propietario debido al incremento de hipotecas a tipo fijo, (en 2022 el 75 % de las hipotecas se hicieron bajo esta modalidad), que hace que la subida de tipos no haya afectado al grueso de los hipotecados o no de una manera importante.
-
Existe perspectiva de que los precios sigan subiendo.
-
Se consolida como un activo frente a la devaluación monetaria.
-
Existe una fuerte demanda de alquiler, cuyos precios también aumentan, generando un efecto arrastre sobre el mercado de compraventa.
-
No se prevé una bajada de precios por incremento de oferta o de cambio de ciclo, al no haber ninguna iniciativa que conduzca a una bajada en ese sentido.
Así, la demanda sube principalmente por dos motivos:
-
Una demanda extranjera muy fuerte (14,6 % de las compras las han hecho los extranjeros), según la estadística de los registradores de la propiedad.
-
En segundo lugar, España tiene mucho ahorro acumulado y poca deuda: la tasa de endeudamiento de los hogares está en mínimos de 20 años (42,5 % del PIB en el primer trimestre de 2026, frente a 85 % en 2010)
En cuanto a la oferta, se ve limitada por diversos factores regulatorios y urbanísticos que restringen el desarrollo de nuevas promociones:
-
Las medidas de control de precios, imponer cuotas de vivienda social en cada promoción de viviendas y una ausencia de cambio legal que permita luchar contra la ocupación ilegal de viviendas.
-
Además, la limitada liberalización del suelo disponible constriñe la oferta todavía más.
-
Adicionalmente, las trabas burocráticas y medioambientales desincentivan también la construcción de viviendas y restringen la oferta.
Demanda fuerte y oferta escasa tensan los precios al alza por doble vía
Por último, desde el punto de vista del acceso de los jóvenes al mercado de la vivienda, junto al alza de precios motivado por demanda y oferta ya mencionada, la vivienda está gravada con una carga tributaria que se levanta como una barrera de entrada relevante para muchos compradores.
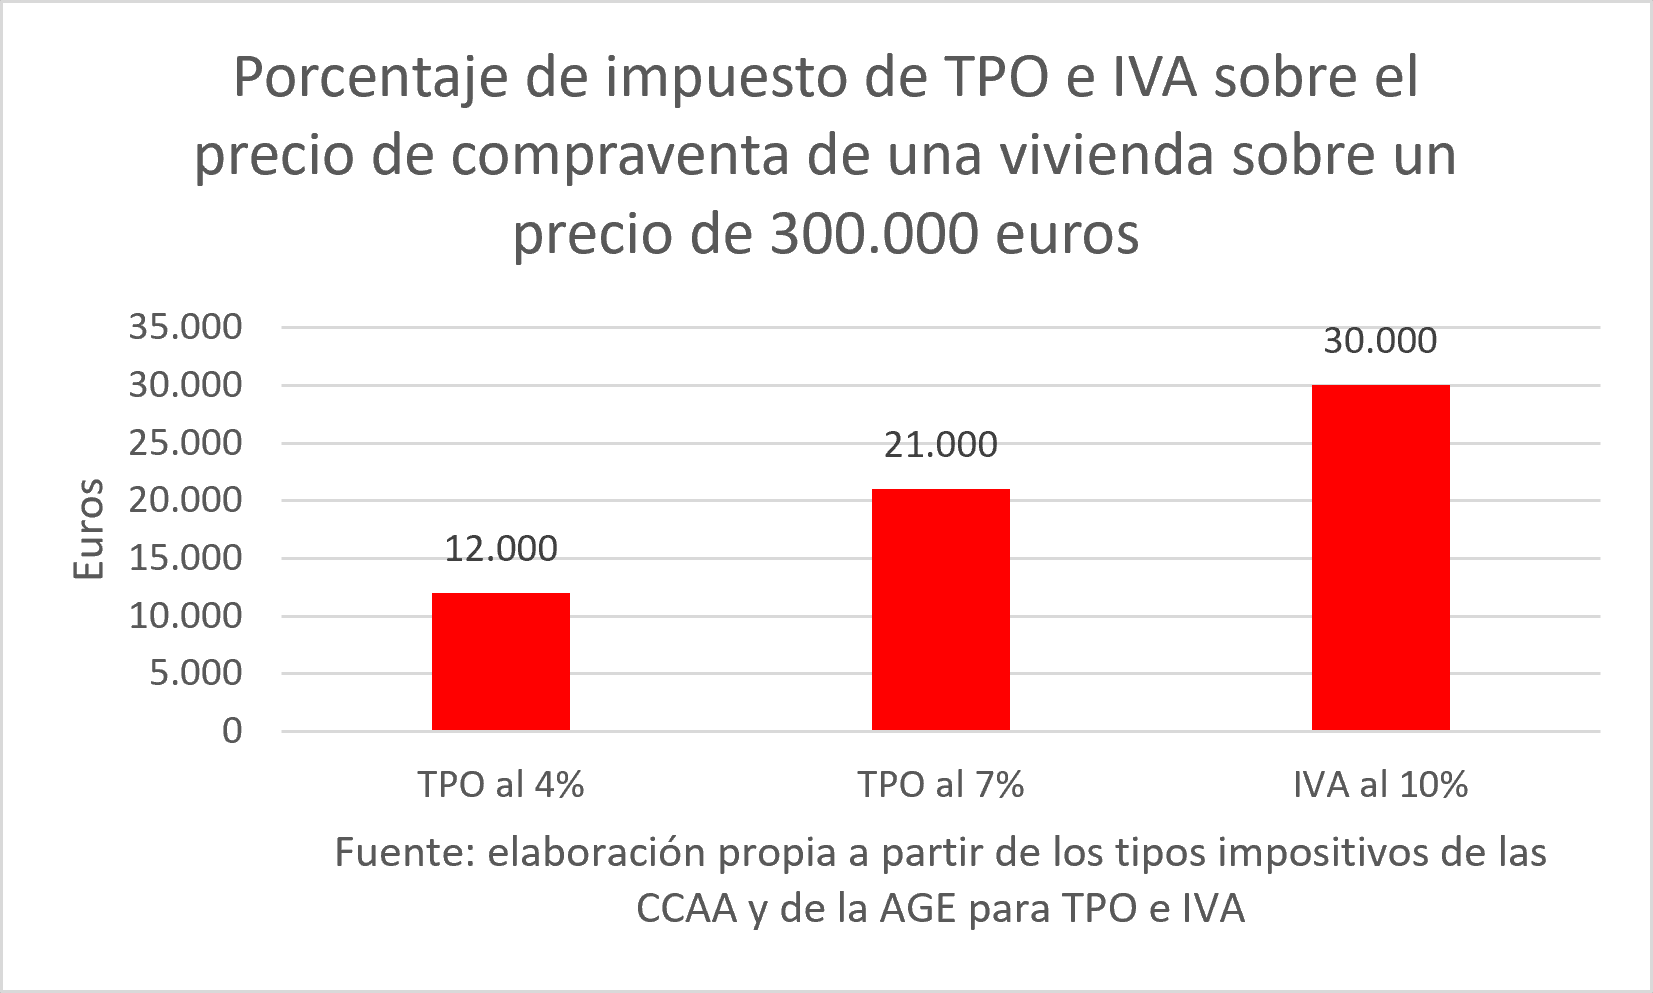
Por ejemplo, “si un joven ahorra y puede llegar a comprar una vivienda de 300.000 euros, si es que la encuentra por ese precio, tiene que reunir entre 18.000 y 30.000 euros más para Hacienda, vía pago de impuestos, que para vivienda nueva es un 10% de IVA y para vivienda de segunda mano el impuesto de transmisiones (TPO) oscila entre el 4% y el 13% al que puede llegar en alguna comunidad autónoma siendo el punto de partida indicado en su día por la AGE el 7%.”, indican desde el Observatorio Económico de la UFV.
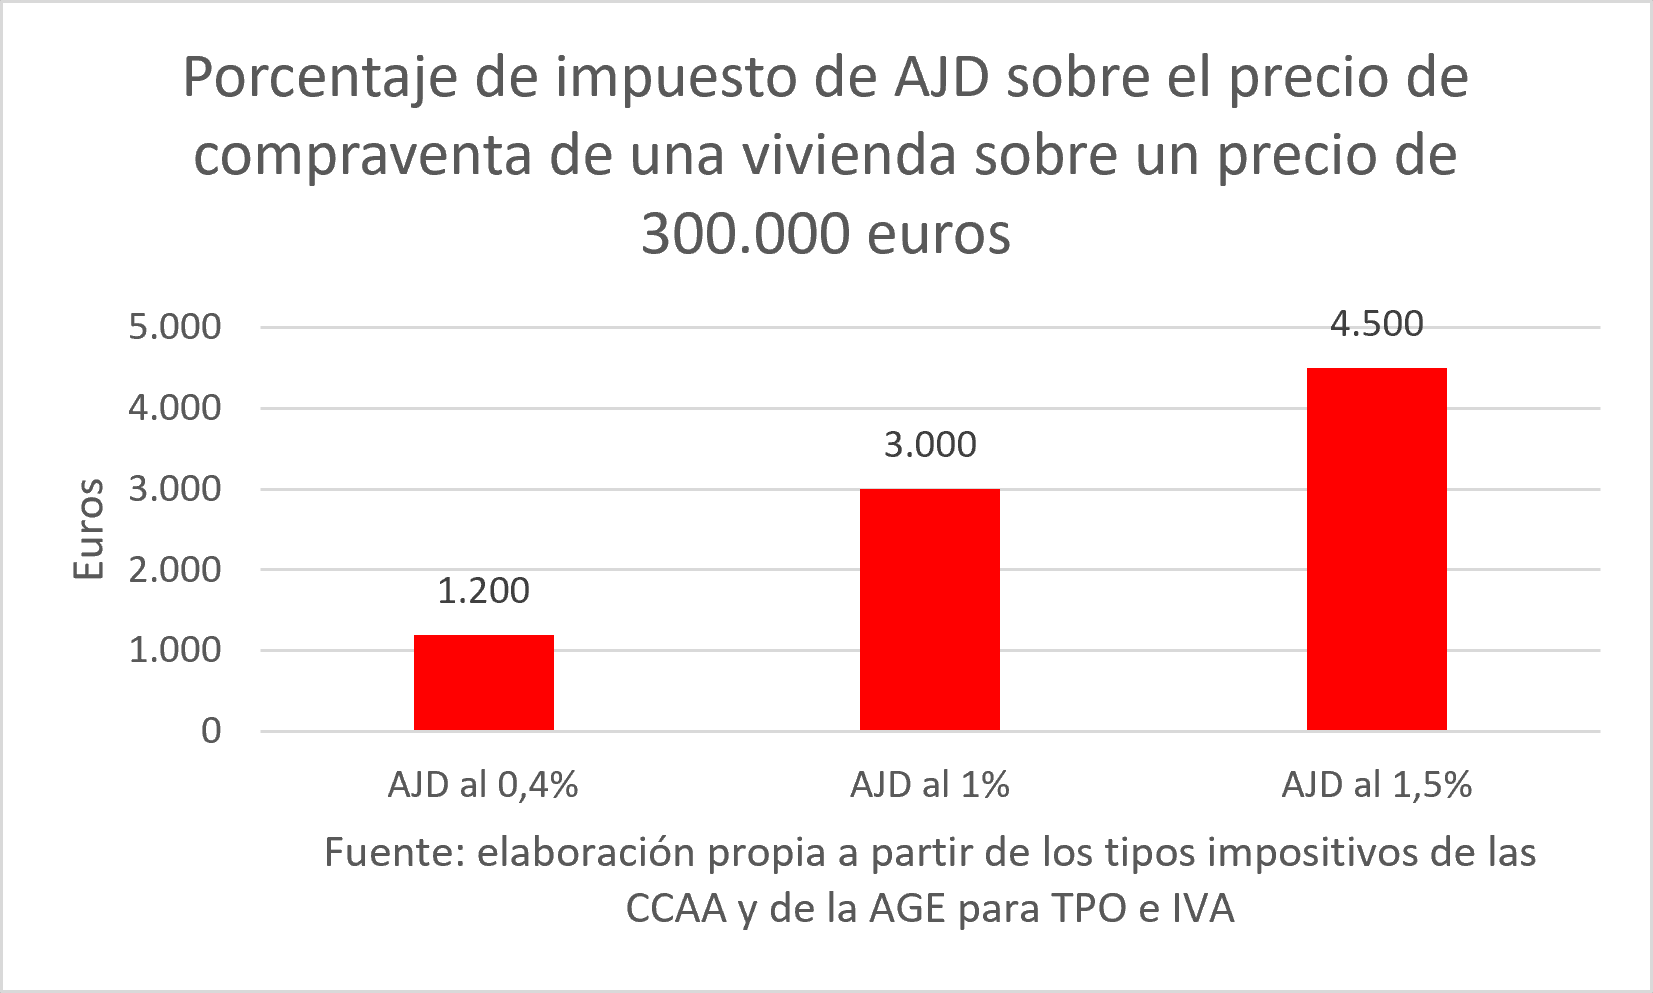
“Cuando los ciudadanos van tan al límite para poder comprar, ese importe adicional tributario puede impedir que puedan comprar en ese momento, de manera que, si continúan ahorrando para pagar la parte tributaria, probablemente cuando consigan ese ahorro el precio habrá subido todavía más, incrementando el esfuerzo para poder pagar tanto el precio de la vivienda como el impuesto, ya que también habrá crecido en valores absolutos al ser un porcentaje sobre la base. Y a eso hay que añadirle otro impuesto, el de Actos Jurídicos Documentados (AJD), que grava la escritura de compraventa en vivienda nueva -aunque la escritura de las hipotecas, desde el cambio de criterio del Tribunal Supremo en 2018, que derivó en una modificación legislativa en dicho año, hace que sea el prestamista-, que se mueve entre otro casi medio punto y punto y medio (siendo el punto de partida recomendado por la AGE el 1%), es decir, hay que añadir el pago de otros entre 1.500 y 4.500 euros”, añaden.
Estas cargas fiscales, según el análisis del Observatorio, incrementan el esfuerzo necesario para acceder a una vivienda, especialmente entre los jóvenes y las familias de renta media. “Todo ello contribuye a hacer imposible el acceso a la vivienda de muchas personas, que tienen que saber que es el intervencionismo y la voracidad recaudatoria quienes están jugando en su contra”, aseguran.
Medidas recomendadas por el Observatorio Económico de la UFV
Con el objetivo de afrontar los desequilibrios actuales del mercado de la vivienda a medio y largo plazo, el Observatorio Económico de la Universidad Francisco de Vitoria insiste en el planteamiento de las siguientes recomendaciones:
1. Ampliar la disponibilidad de suelo urbanizable, de manera que pueda ponerse en producción suficiente oferta en el mercado inmobiliario. Este aumento impulsaría exponencialmente el tamaño de la oferta, clave para poder reducir el precio.
2. Esa liberalización debería ir acompañada de una reducción de la burocracia al mínimo posible, que permitiría agilizar la tramitación de licencias y requerimientos normativos. El silencio positivo debería pasar a aplicarse.
3. Igualmente, debería revisarse la normativa medioambiental puesto que actualmente existe una agresiva restricción medioambiental no justificada, que puede llegar a retrasar dos o tres años la construcción de viviendas.
4. Corregir, con su eliminación, los efectos de las políticas de control de precios, ya que la limitación de precios en el mercado de alquiler expulsa a ciudadanos que desearían alquilar y que, ante la dificultad existente para ello, recurren a la compra, que tensa la demanda y los precios en un entorno de escasez de oferta.
5. Recomendamos flexibilizar la limitación de alturas adecuada a las necesidades demográficas, flexibilizar también los cambios de uso a residencial, incrementar la densidad de viviendas y edificabilidad en los nuevos desarrollos y acabar con la limitación demográfica en cuanto a la densidad de población, así como adecuar el diseño urbanístico a necesidades reales que evite el consumo de suelo edificable en grandes calzadas y avenidas con sobrecapacidad, que son infrautilizadas y que drenan suelo disponible.
6. Reforzar la seguridad jurídica el mercado de la vivienda, con un cambio normativo que luche contra la ocupación y que permita recuperar una vivienda en casos de ocupación ilegal de manera inmediata, y que elimine riesgos de cambios normativos que atenten contra la propiedad, pues ello también contribuirá a mejorar la oferta en el mercado de alquiler y a aliviar tensiones en los precios, vía menor demanda, en el de compra de viviendas.
7. Analizar una posible reducción de los impuestos a las viviendas, incluso eliminarlos. En vivienda de segunda mano, las CCAA pueden reducir al 0% el tipo del impuesto de transmisiones patrimoniales para vivienda habitual. En el caso del IVA, el Gobierno podría solicitar a la UE que incluyese la vivienda habitual en aquellos bienes y servicios que pueden ser objeto de aplicación de tipo cero. Dicha bajada convendría que fuese justo después de la liberalización del suelo y la eliminación de la burocracia, para impedir que ese ahorro se trasladase al precio ante el mantenimiento de la escasez de oferta.
8. Promover un marco de actuación equilibrado en el mercado de la vivienda que corrija la que existe, que tapona las posibilidades de los ciudadanos, especialmente de los jóvenes, para comprar una vivienda, con gran incidencia en la clase media, que no puede acceder a una vivienda de ayudas públicas, puesto que tiene una renta mayor al listón que da derecho a optar a ella, pero que con todos los impuestos que paga y los que gravan la vivienda, no tiene capacidad para afrontar la compra de una, porque los precios son exorbitados debido a la regulación e intervención en materia de vivienda y a la voracidad recaudatoria que sufre también la compraventa de viviendas.


